
Ich wusste nicht genau, ob ich diesen Artikel in meinem BLOG in der Rubrik Projektmanagement oder Storytelling hinterlegen soll. Da auch gerade im Kontext von Projektmanagement die Total Cost of Ownerships* Teil eines Business Case sind, habe ich mich für die Kategorie Projektmanagement entschieden.
Auch im Rahmen einer PMP-Zertifizierung, auf Basis des PmBok Guides, sind Total Cost of Ownerships Teil der PMP Prüfung. Die Total Cost of Ownerships schule ich im Rahmen der PMP Zertifizierung in meinen PMP Trainings. Sie sind Teil der Produktlebenszykluskosten in Abgrenzung der Projektlebenszykluskosten.
Man muss aber noch eine kleine Unterscheidung treffen: Die TCO und die LCC (Life Cycle Cost) werden häufig synonym verwendet. Dies ist aber nicht ganz korrekt:
Also alles was nicht der direkten Gütererzeugung dient oder dazu beiträgt Güter betrieblich zu nutzen und deren Betrieb aufrecht erhält, sind Transaktionskosten. Anbahnungskosten, Vereinbarungskosten, Kontrollkosten etc. Transaktionskosten dürfen allerdings nicht unterschätzt werden. Transaktionskosten können außerordentlich signifikant werden, so signifikant, dass sie im Wettbewerb destruktive Einflüsse bewirken. Dazu ein anderes Mal mehr.
Falls Sie Autofahrer, Unternehmer eines Produktionsunternehmens oder LKW Verkäufer sind und immer noch „nur“ über den Anschaffungspreis und den prognostizierten Verbräuchen von Betriebsstoffen Ihre Investitionen tätigen oder Ihre Kunden zum Kauf motivieren wollen, dann sollten Sie weiterlesen. Auch technische Alleinstellungsmerkmale sind in den meisten Branchen heutzutage kaum überzeugende Alleinstellungsmerkmale. In den meisten technischen Investitionsgüterbereichen, sind die technischen Features ziemlich vergleichbar.
Es bleiben eigentlich nur zwei bedeutsame Alleinstellungsmerkmale: Der Verkäufer/ das Marketing und ein LCC Konzept oder „Bonus Malus System über den Lebenszyklus“.
*Verlinkungen auf die PMIstandards+ können nur von eingeloggten Mitgliedern erreicht werden.
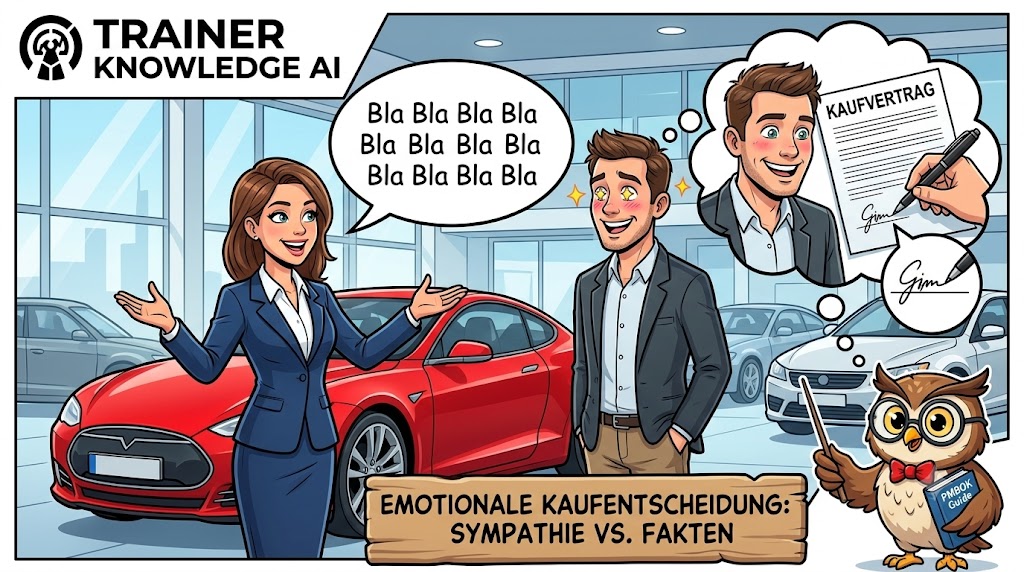
Falls Sie der Typ Käufer oder Unternehmer sind, der sich durch das Getratsche des Verkäufers vereinnahmen lässt und auf Basis von Sympathien ein Business tätigt, sollten Sie nicht weiterlesen. Der Verkäufer macht Ihnen sicherlich den besten Anschaffungspreis, die Frage ist aber: Zahlen Sie bezogen auf den gesamten Lebenszyklus weniger als die Konkurrenz oder Ihr Nachbar?
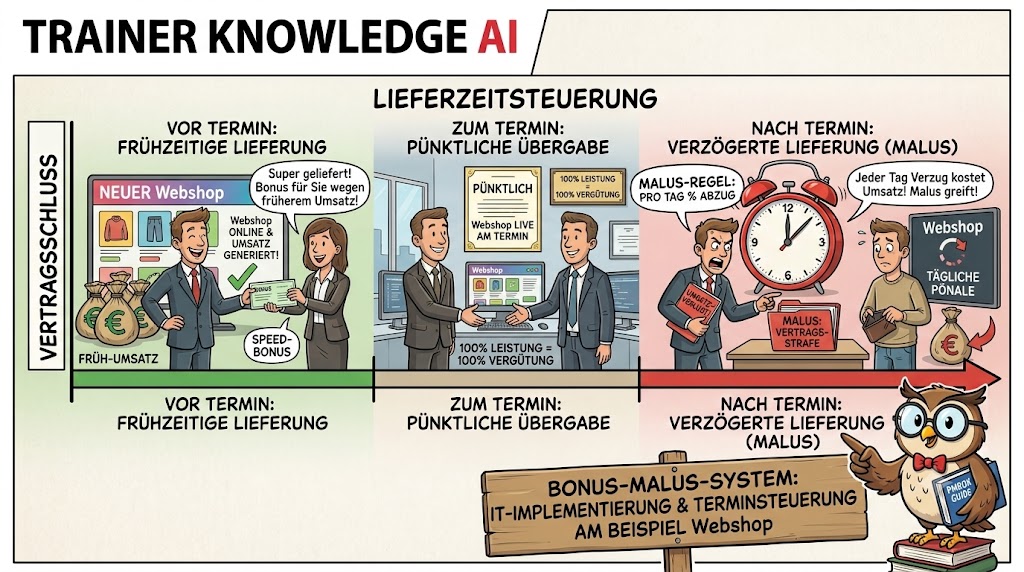
Falls Sie aber ein kühler Kostenrechner sind und Ihr Investitionsbudget strategisch bis zu 25% senken wollen, dann sollten Sie ausnahmsweise bei allen Investitionsverhandlungen die Sachebene der Beziehungsebene vorziehen und von Ihren Lieferanten oder Herstellern ein Bonus Malus System über den Lebenszyklus verlangen. Dieses System erwartet von Ihnen, als auch vom Hersteller, einen gewissen Mehraufwand, der sich aber für beide Seiten nicht nur monetär auszahlt.
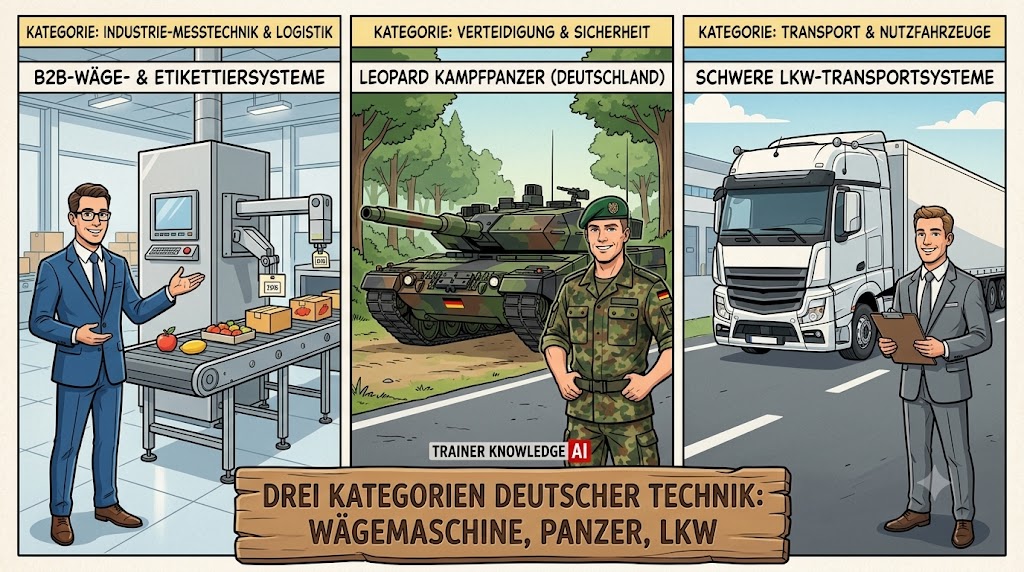
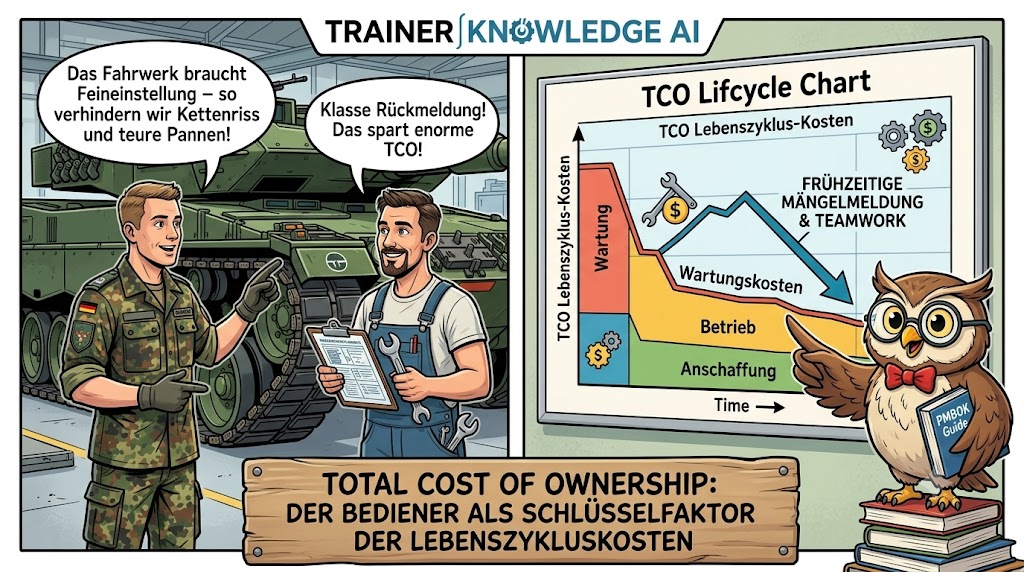
Warum in der Überschrift im Kontext von Total Cost of Ownerships ein Panzerfahrer genannt wird?
Ein Panzerfahrer fährt nicht nur den Panzer. Er ist auch für alle technischen Belange des Panzerfahrwerks zuständig. Und die sind recht komplex. Der Panzerfahrer steht hier symbolisch für Bediener und Benutzer von Maschinen oder Investitionsgütern. Diese Rollen übernehmen einen nicht ganz unwichtigen Part, bezogen auf die Kosten im Lebenszyklus eines Produkts.
Bei der Bundeswehr galt immer das Prinzip engster Kommunikation der Panzerfahrer mit der Instandsetzung.
Die Schnittstelle & Telematik: Der Fahrer / Betreiber liest regelmäßig die Daten des Bordcomputers aus (z. B. Motordaten, Fehlerspeicher, Bremsenverschleiß, Fahrverhalten) und überträgt diese digital an den Hersteller / Servicepartner.
Predictive Maintenance (Vorausschauende Wartung): Der Hersteller sieht dank der Daten frühzeitig, dass beispielsweise eine Komponente in 2.000 km ausfallen könnte, und plant den Werkstattstopp vorausschauend ein, bevor der LKW auf der Autobahn liegen bleibt.
Die ökonomische Auswirkung:
Kostenreduktion: Ungeplante Stillstandzeiten werden vermieden, Reparaturen sind günstiger, wenn Folgeschäden verhindert werden.
Der Bonus: Hält sich der Betreiber/Fahrer strikt an die Datenübermittlung und Schonung des Fahrzeugs, erhält er Prämien, günstigere Serviceraten oder Bonuszahlungen wegen hoher Fahrzeugverfügbarkeit (Uptime).
Der Malus: Vernachlässigt der Betreiber die Datenschnittstelle, ignoriert Warnmeldungen oder fährt nachweislich extrem verschleißfördernd, greift der Malus (z. B. Verlust von Garantieansprüchen, höhere Servicepauschalen oder Pönalen bei Eigenverschulden).
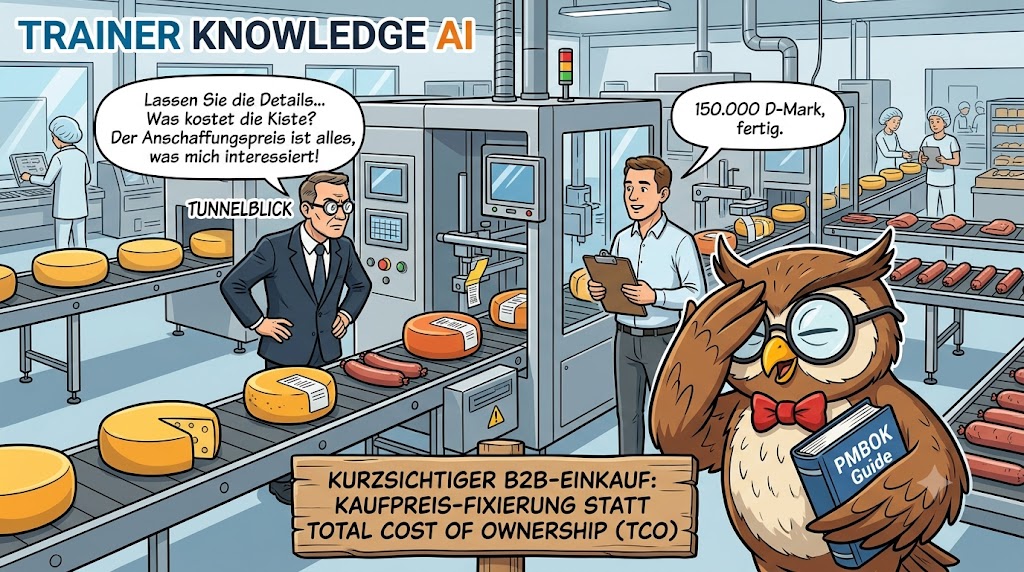
Meine Zeit in der Investitionsgüterbranche liegt einige Jahre zurück. Unsere Produkte wurden in vielen unterschiedlichen Produktionsanlagen integriert. Die einzelnen Produkte kosteten zwischen 10.000 und 150.000 DM. Ich habe nicht einmal erlebt, dass ein Kunde sich für die Total Cost of Ownerships oder Life Cycle Cost der Produkte interessierte. Der Anschaffungspreis und die Beziehungsebene zum Vertriebler waren die maßgeblichen Faktoren.
Trotzdem, insgesamt gesehen, ist der Anschaffungspreis noch
immer das schlagende Argument. Erst kürzlich leitete ich drei Workshops mit
insgesamt 60 Vertrieblern eines LKW Herstellers. Abgesehen von zwei Schweizern,
sahen die deutschen Vertriebsmitarbeiter keine Relevanz darin, sich mit Live
Cycle Costing zu beschäftigen.
Die Integration von Bonus-Malus-Systemen in KI-gestützte Anwendungen ist ein hochaktuelles Entwicklungsfeld, das in vielen Branchen an Bedeutung gewinnt. Es handelt sich nicht mehr um eine ferne Zukunftsvision, sondern um konkrete Anwendungsfälle, die bereits im Einsatz sind oder intensiv entwickelt werden.
Kurz gesagt: KI macht Bonus-Malus-Systeme von statischen, historischen Modellen zu dynamischen, prädiktiven und hochgradig personalisierten Steuerungsinstrumenten.
Dies ist der Bereich mit den weitesten Entwicklungen. KI-Algorithmen werten riesige Datenmengen aus Telematik-Boxen oder Smartphone-Apps aus.
Der KI-Faktor: Frühere Systeme betrachteten nur einfache Daten (z. B. Durchschnittsgeschwindigkeit). KI analysiert jetzt komplexe Muster:
Fahrstil-Analyse: Aggressives Beschleunigen, abruptes Bremsen, Kurvengeschwindigkeiten, Handy-Nutzung am Steuer.
Kontext-Bewertung: Die KI setzt das Fahrverhalten in Bezug zur Umgebung (z. B. Fahren bei Regen, in der Nacht, in dichtem Stadtverkehr vs. Autobahn).
Der Bonus-Malus-Effekt: Anstatt die Einstufung nur einmal im Jahr anzupassen, können Versicherungen den Score und die Prämie fast in Echtzeit anpassen. Ein sicherer Fahrer erhält sofortige Boni (Rabatte), während riskantes Verhalten sofort zu einem Malus (höhere Prämie) führt, was einen direkten Anreiz zur Verhaltensänderung bietet.
In der Industrie werden KI-gestützte Bonus-Malus-Systeme genutzt, um die Effizienz von Anlagen zu steigern und Ausfälle zu minimieren.
Der KI-Faktor: KI-Modelle analysieren Sensordaten von Maschinen (Vibrationen, Temperatur, Druck), um den optimalen Wartungszeitpunkt vorherzusagen (Predictive Maintenance).
Der Bonus-Malus-Effekt (oft in Service-Level-Agreements – SLAs):
Bonus: Wenn die KI-Modelle die Uptime (Verfügbarkeit) der Maschine über einen bestimmten Wert steigern oder Wartungskosten drastisch senken, erhält der Dienstleister oder das KI-Entwicklerteam einen Bonus.
Malus: Führt ein KI-Fehler zu einem ungeplanten Stillstand oder werden Warnungen ignoriert, greift eine vertragliche Strafe (Malus).
In E-Commerce und Logistik nutzen KI-Systeme Bonus-Malus-Ansätze, um das Verhalten von Partnern oder Kunden zu steuern.
Der KI-Faktor: KI prognostiziert Nachfrage, Lieferzeiten und das Risiko von Stornierungen oder Rücksendungen.
Der Bonus-Malus-Effekt:
Logistik: Speditionen erhalten Boni für KI-optimierte Pünktlichkeit oder Routeneffizienz; Verspätungen führen zu Abzügen.
Kundenverhalten: Ein KI-Modell identifiziert Kunden mit hoher Rücksendequote und kann diesen (dynamischer Malus) höhere Versandkosten berechnen, während Kunden mit niedriger Quote Boni erhalten.
Im Finanzsektor nutzen fortschrittliche Kreditgeber KI, um traditionelle Kredit-Scores (wie die Schufa) zu ergänzen oder zu ersetzen.
Der KI-Faktor: KI analysiert alternative Datenpunkte (Einkaufsmuster, App-Nutzung, Zahlungsverhalten in Echtzeit), um das Risiko genauer vorherzusagen.
Der Bonus-Malus-Effekt: Ein Kunde, der sich nachweislich risikoarm verhält, erhält sofortige Boni in Form von besseren Zinssätzen (dynamisches Risk-Pricing). Ein plötzliches Risiko-Muster führt zu einem Malus (Zinserhöhung oder Kreditlimit-Senkung).
Die Entwicklung ist rasant, aber es gibt signifikante ethische und regulatorische Hürden:
Diskriminierung & Fairness: Wenn KI-Modelle auf voreingenommenen Daten trainiert werden, können sie bestimmte Gruppen ungerechtfertigt bestrafen (Malus).
Transparenz (Black Box): Wenn ein KI-Modell eine Prämie erhöht (Malus), muss nachvollziehbar sein, warum. Viele komplexe KI-Modelle sind schwer zu erklären, was regulatorisch problematisch ist (insb. in der EU mit der DSGVO und dem kommenden AI Act).
Datenschutz: Die für Echtzeit-Bonus-Malus-Systeme notwendige Totalüberwachung (z. B. Telematik) wirft massive Fragen zum Schutz der Privatsphäre auf.
Ja, es gibt sehr konkrete und fortschrittliche Entwicklungen. KI revolutioniert Bonus-Malus-Systeme, indem sie diese von groben, vergangenheitsbasierten Einstufungen zu präzisen, echtzeitbasierten Verhaltenssteuerungswerkzeugen macht. Die technologische Umsetzung ist in vielen Bereichen weit fortgeschritten, die größte Herausforderung liegt nun in der ethischen und rechtlichen Regulierung dieser Systeme.