Logo von Trainerknowledge AI
Startseite | Anleitung | Kursübersicht | Blog | Podcast | Team | Preise | Kontakt | 

Monte Carlo Analyse - alles nur Zufall?

Ein grün beleuchtetes Rouletterad aus der Vogelperspektive mit sichtbaren Zahlen und Kuge

Monte Carlo Analyse historisch betrachtet

Der Name Monte-Carlo-Analyse (bzw. die Monte-Carlo-Methode) leitet sich vom berühmten Kasino in Monte-Carlo im Fürstentum Monaco ab.

Die historischen Hintergründe für diese Namensgebung:

Der Ursprung während des Zweiten Weltkriegs

Die Methode wurde in den 1940er Jahren während des Manhattan-Projekts (der geheimen Entwicklung der ersten Atombombe in den USA) von den Mathematikern Stanisław Ulam und John von Neumann entwickelt. Sie standen vor dem Problem, komplexe physikalische Prozesse (wie das zufällige Verhalten von Neutronen) zu berechnen, die für exakte analytische Formeln viel zu kompliziert waren.

Das Casino de Monte-Carlo zieht seit seiner Eröffnung im 19. Jahrhundert die High Society, gekrönte Häupter, Hollywood-Stars und legendäre Spieler an. Hier ist eine Auswahl bekannter Persönlichkeiten, die dort historisch oder regelmäßig zu Gast waren:

  • Frank Sinatra, Marlene Dietrich, Aristoteles Onassis, Elizabeth Taylor & Richard Burton

  • Charles Wells: Der berühmte britische Glücksspieler („The Man Who Broke the Bank at Monte Carlo“) ging in die Geschichte ein, weil er dort 1891 an einem einzigen Tag mehrfach die Bank sprengte.

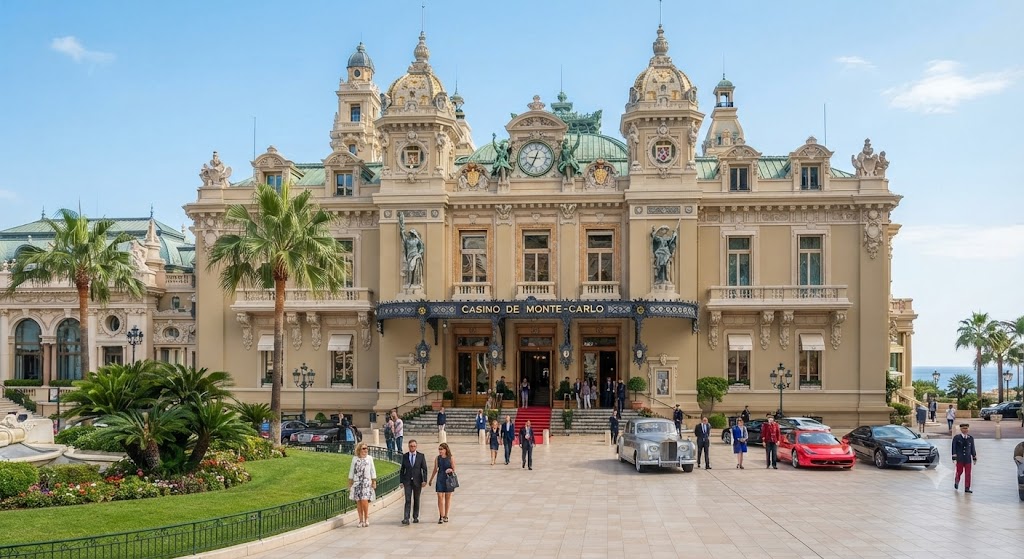
Der prunkvolle Eingangsbereich des berühmten Casino de Monte-Carlo in Monaco mit Luxusautos.
Der prächtige Haupteingang des legendären Casino de Monte-Carlo im Fürstentum Monaco, umgeben von palmengeschmückten Gärten und exklusiven Luxusfahrzeugen. Dieser Ort stand Pate für die Namensgebung der Monte-Carlo-Analyse, die mit ihren zufallsbasierten Simulationen mathematische Unsicherheiten in Projekten berechenbar macht.

Mit „Monte Carlo“ verband mich bis 2004, primär die wunderschöne Grace Kelly und die Formel 1. Seit dem weiß ich, Monte Carlo hilft auch bei Prophetie und Prognosen.


Warum gerade „Monte Carlo“?

  • Das Prinzip des Zufalls: Sowohl beim Glücksspiel im Kasino (wie beim Roulette oder Würfeln) als auch bei dieser mathematischen Simulation wird mit Wahrscheinlichkeiten und Zufallsvariablen gearbeitet, um unvorhersehbare Ergebnisse durch viele Durchläufe einzuschätzen.

  • Der geheime Codename: Da die Forschungsarbeit streng geheim war, suchten die Wissenschaftler nach einem passenden Codenamen. Stanisław Ulam hatte einen Onkel, der beim Glücksspiel in Monte-Carlo oft Geld lieh, und der Begriff „Monte Carlo“ schien ein idealer und unauffälliger Deckname für die Arbeit mit Zufallszahlen zu sein.

Heute wird diese Simulationsmethode in vielen Bereichen – wie im Risikomanagement, Finanzwesen oder im Projektmanagement – eingesetzt, um durch tausende zufällige Rechenschleifen die Wahrscheinlichkeit verschiedener Projektergebnisse vorherzusagen.

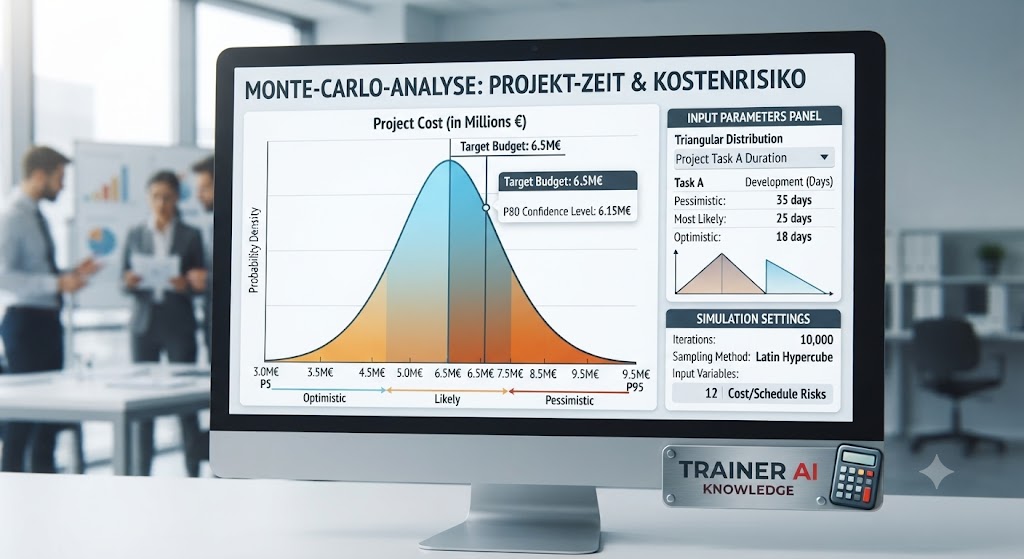
Ein Bildschirm mit einer Monte-Carlo-Verteilungskurve für Projektkosten und Risikoparameter.
Ein PC-Bildschirm in einem modernen Büro zeigt die grafische Auswertung einer Monte-Carlo-Simulation zur Analyse von Projekt-Zeit und Kostenrisiken. Zu sehen ist eine symmetrische Wahrscheinlichkeitsdichte-Kurve, die das Zielbudget von 6,5 Millionen Euro, das P80-Konfidenzniveau sowie Eingabeparameter wie dreiecksverteilte Projektaufgaben mit optimistischen, wahrscheinlichen und pessimistischen Dauern veranschaulicht.


Der Klassiker, die Monte Carlo Analyse ist ein Hilfsmittel, im Rahmen einer Risikoanalyse Entscheidungen fundierter, also nicht aus dem Bauch heraus zu treffen. Sie ist Teil der „Quantitativen Analysen“. 


Quantitative Analysen suchen nach Gesetzmäßigkeiten oder Regel-mäßigkeiten.


Sie ist nach wie vor Inhalt der PMIstandard+ Plattform, und taucht in dem Artikel, „When to Use Quantitative Risk Analysis for Your Construction Project“ wieder auf. 

Viel mehr beurteilt die Monte  Carlo Analyse in Form einer Simulation, welche Ergebnisse eine  bestimmte Handlungsweise hervorbringt. Die Ergebnisse werden zudem noch mit einer entsprechenden Wahrscheinlichkeit besetzt.

Wie funktioniert die "Monte Carlo Analyse"?

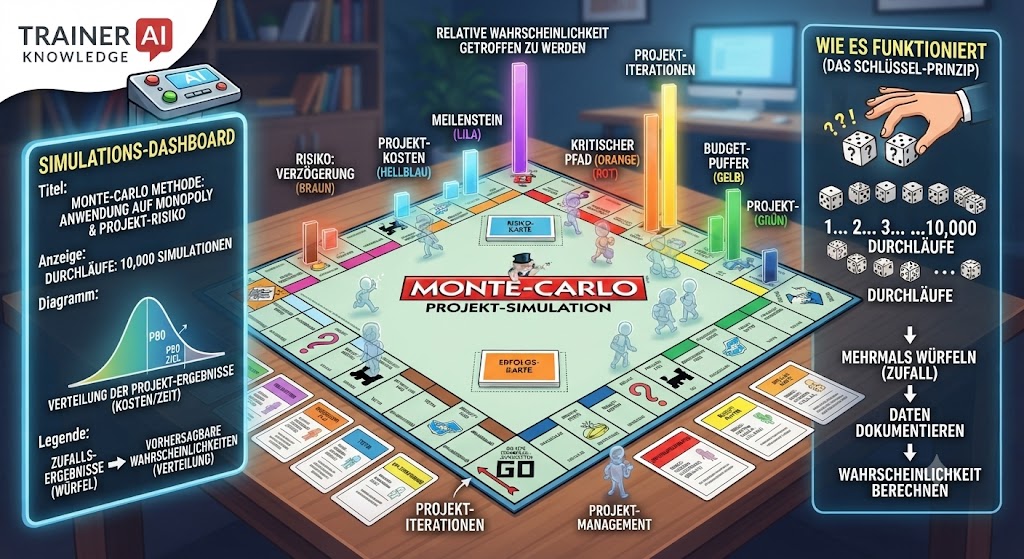
Eine Infografik erklärt die Monte-Carlo-Simulation anhand eines Monopoly-Spielbretts mit Projektphasen statt Straßen
Eine lebendige Infografik im Karikatur-Stil veranschaulicht das Prinzip der Monte-Carlo-Simulation am Beispiel eines modifizierten Monopoly-Spiels. Das Spielbrett ist umbenannt in „MONTE-CARLO PROJEKT-SIMULATION“ und zeigt statt Straßen verschiedene Projektphasen und Risiken wie „RISIKO: VERZÖGERUNG“, „PROJEKT-KOSTEN“ und „MEILENSTEIN“. Ein Dashboard links zeigt, wie 10.000 Simulationen (Würfe) zu einer Wahrscheinlichkeitsverteilung der Projektergebnisse (Kosten/Zeit) führen, während rechts der Prozess von der Zufallsauswahl zur berechenbaren Prognose erklärt wird.

Die Monte Carlo-Simulation lässt sich sehr schön anhand des „Monopoly Spiel“ erklären.

Jedes Feld auf dem Monopoly Brett untersteht einer bestimmten Wahrscheinlichkeit, getroffen zu werden.

Die Wahrscheinlichkeiten unterscheiden sich bei den Feldern. Würde man mehrere 1000-mal würfeln, könnte man die Häufigkeiten der Treffer auf einem bestimmten Feld dokumentieren und somit die relative Wahrscheinlich-keit bestimmen. 

Gäbe es nicht die Ereigniskarten, die dem Spieler spezielle Verhaltensweisen außerhalb des „Würfel-Vorgangs“ vorgeben, könnte man einen Spielverlauf, falls er mehrere Tage anhält, prognostizieren.

Bezogen auf ein reales Projekt, kann man auch bestimmte Wahrscheinlichkeitsverteilungen auf Basis ehemaliger Projekte zur Grundlage einer Monte Carlo Analyse verwenden. Der PmBok Guide nennt auf  Seite 39 PmboK Guide 6th  das „Prozessvermögen der Organisation“, kurz Assets genannt. Im Rahmen des „Unternehmenswissensspeicher“ finden Sie dort Daten ehemaliger Projekte, aus denen man Wahrscheinlichkeitsverteilungen generieren kann.

Wenn Sie beispielsweise auf Basis von mehreren ähnlichen Investitionsprojekten wissen, dass die jährlichen Einnahmezuwachsraten durchschnittlich bei 7% liegen, könnte man für das aktuelle Projekt eine „Normalverteilung“ unterstellen. In Ihrem Modell für die Monte Carlo Analyse, würden also die Zuwachsraten als „normal verteilt“ deklariert. „Normal verteilt“ bedeutet, dass die Werte sich symmetrisch um den Mittelwert oder dem Erwartungswert verteilen.


Kleiner Exkurs: Stellen Sie sich 100 Kinder in Barfuß vor. Diese Kinder sollen durch eine flache Wanne mit Wasserfarbe gefüllt laufen, um danach über eine ausgerollte Tapete, ein normales Fußgängertor durchqueren. Die Farbabdrücke auf der Tapete werden im Anschluss eine „Normalverteilung  oder Glockenkurve“ aufweisen. Warum?


Weil Menschen normalerweise immer das Bestreben haben, ein 1,20 breites Eisentor, ziemlich in der Mitte zu durchqueren, besonders wenn sie es mit Geschwindigkeit durchlaufen. Es kommt hier und da zu seitlichen Schlenkern, was dann zu der symmetrischen Form einer Glockenkurve führt.

Wenn Sie beispielsweise auf Basis von mehreren ähnlichen Investitionsprojekten wissen, dass die jährlichen Einnahmezuwachsraten durchschnittlich bei 7% liegen, könnte man für das aktuelle Projekt eine „Normalverteilung“ unterstellen. In Ihrem Modell für die Monte Carlo Analyse, würden also die Zuwachsraten als „normal verteilt“ deklariert. „Normal verteilt“ bedeutet, dass die Werte sich symmetrisch um den Mittelwert oder dem Erwartungswert verteilen.


Kleiner Exkurs: Stellen Sie sich 100 Kinder in Barfuß vor. Diese Kinder sollen durch eine flache Wanne mit Wasserfarbe gefüllt laufen, um danach über eine ausgerollte Tapete, ein normales Fußgängertor durchqueren. Die Farbabdrücke auf der Tapete werden im Anschluss eine „Normalverteilung  oder Glockenkurve“ aufweisen. Warum?


Weil Menschen normalerweise immer das Bestreben haben, ein 1,20 breites Eisentor, ziemlich in der Mitte zu durchqueren, besonders wenn sie es mit Geschwindigkeit durchlaufen. Es kommt hier und da zu seitlichen Schlenkern, was dann zu der symmetrischen Form einer Glockenkurve führt.


Wir halten fest: Formparameter in Form von Wahrscheinlichkeitsverteilungen kommen durch Erfahrung oder  logisch nachvollziehbare Tatsachen zu Stande. Exkurs Ende.


Kommen wir zurück zu unserem Investitionsprojekt: Würden dagegen Ihre jährlichen Einnahmen zwischen einem Höchst- und Niedrigst-Wert schwanken, sollten Sie in Ihrem Modell für die Monte Carlo Analyse die „Einnahmen“ anhand einer „Dreiecksverteilung“  deklarieren. Da wo sich die beiden Schenkel oben treffen, befindet sich der Höchstwahrscheinlichkeitswert.

In einem Projekt dagegen, in dem es auch um Termingenauigkeit geht, würde in dem Modell bezogen auf Aufwand oder Dauer, eher eine Betaverteilung, angewendet werden. Werte, die nahe am Höchstwahrscheinlichkeitswert liegen, würden höher gewichtet, was in der Formel im PmBok Guide auch sichtbar wird.


Für die PMP Prüfung nach PMI, sind die drei genannten Wahrscheinlichkeitsverteilungen relevant.


Werbung für Seminare
PMP Trainer seit dem PmBok Guide 3th. MS Project Trainer seit der Version 4.0.

Mit welcher Software können „Monte Carlo Analysen“ durchgeführt werden?

Grundsätzlich ist Software für Monte Carlo Analysen nur als Add on zu verwenden. Die Modelle (z.B. die Berechnung eines Net Present Values) können in MS-Excel oder MS-Project entwickelt werden. Darauf aufgesetzt wird dann eine entsprechende Software, die es dann möglich macht, allen unsicheren Daten entsprechende Formparamater zuzuweisen, um daraus Prognosen, Berichte und Grafiken zu generieren.


Fazit

Die Ergebnisse der Monte Carlo Analyse sind nur so gut wie die Daten, die in dem Modell verwendet werden. Dazu ist eine stringente Entwicklung und Dokumentation von Prozessvermögen (Assets) notwendig.

Dem Generieren eines „Unternehmenswissensspeichers“, sollte im Rahmen des Prozesses „Projekt oder Phase abschließen“ höchste Priorität zugeordnet werden.

Und das nicht nur vor dem Hintergrund der „Monte Carlo Analyse“.

Viele weitere Prozesse und Werkzeuge des PmBok Guides (z.B. Analoge Schätzung, Parametrische Schätzung Seite 200, PmBok 6th) partizipieren an diesen Assets.